
Hva skjer med banken hvis kunden snakker med den gjennom sin egen agent i stedet for direkte?
Espen Andersen, november 2026
Dette innlegget er en oppfølger til Når kunden er en maskin: plattformer i en agentstyrt økonomi. Der skilte vi mellom plattformer som lever av kundens oppmerksomhet, og plattformer som lever av kvalitet og verifisering. Den første typen trues av agentene, mens den andre kan bruke dem til å styrke forretningsmodellen. Banken er et spesielt interessant tilfelle, fordi den har litt av begge deler i seg. Den er også selve skoleeksemplet på det Stabell og Fjeldstad kalte et verdinettverk: en virksomhet som skaper verdi ved å koble sammen innskytere og låntakere, betalere og mottakere.
Da, nå og fremover
Utviklingen så langt kan deles i tre faser:
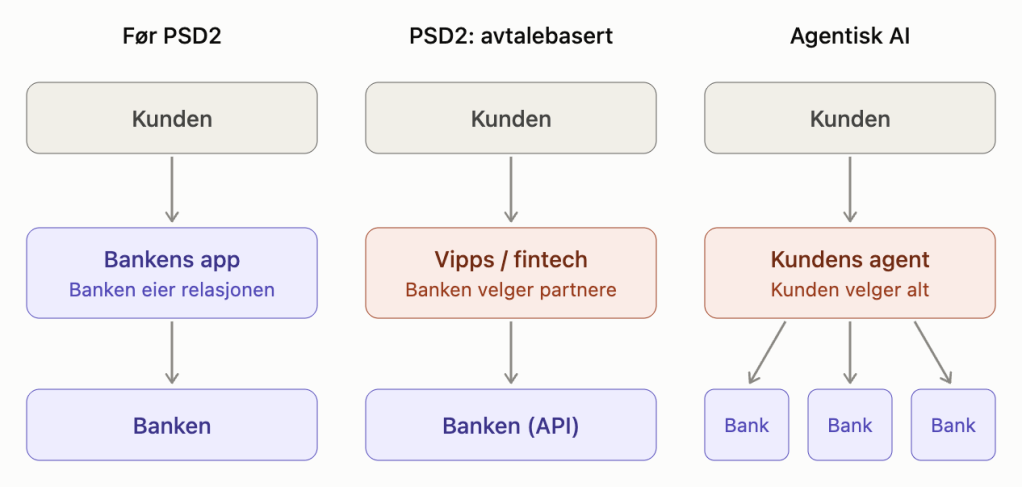
PSD2-direktivet tvang bankene til å åpne systemene sine, slik at kundene kunne bruke andre aktører enn de tradisjonelle bankene til betalinger og kontoinformasjon. I praksis har dette stort sett handlet om betaling, og samhandlingen med andre aktører har vært avtalebasert. I mange tilfeller har det vært aktører bankene selv har skapt, som Vipps. Døren ble åpnet, men bankene bestemte langt på vei hvem som fikk komme inn, og på hvilke vilkår.
Så kom AI, og bankene tok det i bruk selv. Analytisk AI (maskinlæring) brukes til å vurdere kredittverdighet, oppdage svindel og prise risiko. Generativ AI gir oss alle chatbotene vi er så glade i. Felles for begge bølgene er at de styrker banken. Det er banken som eier modellen, dataene og grensesnittet.
Den tredje bølgen snur retningen
Men hva skjer når kundene tar i bruk den tredje AI-bølgen, agentisk AI? Da snakker ikke kunden lenger med banken selv. Kunden sender agenten sin, som ordner betalinger, finner det beste rentetilbudet og flytter penger mellom fond og andre investeringer.
En agent er en ganske annerledes kunde enn et menneske: Den er uendelig tålmodig og holder gjerne orden på 16 konti i 14 banker. Den leser ikke annonser og lar seg ikke imponere av et smakfullt brukergrensesnitt. Den har ingen lojalitet, ingen treghet og ingen dårlig samvittighet for å bytte. Og ikke minst: Den sammenligner alt, hele tiden.
Mye av bankenes lønnsomhet bygger nettopp på menneskelig treghet. Folk lar pengene stå på en brukskonto med lav eller ingen rente fordi det er for mye styr å flytte dem. Agenter fjerner nettopp denne friksjonen, og at vi kan få en verden der innskudd flyttes til transaksjonskonti «just in time», ikke ligger i årevis fordi kunden glemte dem der. Morgan Stanley, en av verdens største banker, frykter at personlige AI-assistenter snart kan shoppe rundt etter beste rente og flytte innskudd på vegne av kundene, og stenger dem ute som best de kan.
Det samme gjelder andre nettverksselskaper. Amazon tjente 68,6 milliarder dollar på annonser i 2025. En agent som går rett til kassen, hopper over hver eneste sponsede plassering på veien.
Dette er oppmerksomhetsdelen av bankens forretningsmodell: lave innskuddsrenter, kryssalg i nettbanken og produktpakker som er laget for at det skal være tungvint å sammenligne. Den er like sårbar for agenter som annonsemodellen til en markedsplass.
Hittil: Lås døren
Så langt har bankene og andre nettverksselskaper svart med å nekte agenter adgang. I oktober i år rapporterte Axios og Reuters at de største amerikanske bankene blokkerer eller begrenser eksterne AI-agenter som logger inn med kundens eget brukernavn og passord. Noen har skrevet om vilkårene sine, slik at kunden selv står ansvarlig hvis hun deler innloggingen med en agent. American Banker spør i en artikkel om dette er bærekraftig: Banks are blocking external AI agents. Is this sustainable?
Bankene har gode grunner. Agenter kan skjule identitet, omgå kontroller som skal sikre at det er et menneske i loopen, og gjøre ting kunden ikke ba om. Ansvaret når en agent tar feil, er uavklart. Når bankene stenger roboter ute, er det ikke bare fordi de liker profittmarginen sin.
Men det er ikke bare sikkerhet heller. Tidligere i år saksøkte Amazon Perplexity for å hindre den agentiske browseren Comet fra å handle på vegne av brukerne. Perplexity hevde det egentlige motivet er å beskytte annonseinntektene. I mars fikk Amazon midlertidig forføyning i første instans. I august ble den opphevet av ankedomstolen, som la vekt på at det var brukerne selv som logget inn på egne kontoer og ga agenten oppdraget. Saken er ikke avgjort, men retningen er interessant: Agenten blir i økende grad behandlet som en forlengelse av kunden, ikke som en inntrenger.
Hvorfor blokkering er en kortsiktig løsning
Denne filmen har vi sett før. For ti år siden logget Mint og Plaid inn i bankkontoer med kundenes passord og «skrapet» skjermbildene. Bankene blokkerte, og så forhandlet de frem avtaler og API-er. Det samme kommer antakelig til å skje nå. Det finnes minst fire grunner til at døren ikke kan holdes stengt:
- Kundene vil ha det. Agentene blir bedre for hver måned, og kundene vil bruke dem til alt, også økonomi. En tidligere AI-sjef i Morgan Stanley sier det rett ut: Hvis bankene blokkerer, vil agentene åpne konto for kundene i banker som er mindre restriktive.
- Regelverket går motsatt vei. PSD2 erstattes av PSD3 og en ny betalingstjenesteforordning (PSR), der den politiske enigheten kom i november 2025. Bankene må tilby stabile, høytytende grensesnitt for tredjepartsaktører, og diskriminering av dem forbys eksplisitt. Det foreslåtte FiDA-regelverket vil utvide prinsippet fra betalingskonti til investeringer, pensjon, forsikring og lån. Det er nettopp de områdene der agentene gjør mest nytte.
- Infrastrukturen bygges uten bankene. Visa og Mastercard har lansert egne rammeverk for agentbetalinger med agent-tokens og verifiserbare fullmakter. OpenAI og Stripe har sin Agentic Commerce Protocol, og Google har AP2. Det er et kappløp om hvem som skal eie skinnene. American Banker spør retorisk om agentbølgen er i ferd med å etterlate bankene.
- De løser sikkerhetsproblemet. Når agenten har en verifisert identitet og en kryptografisk fullmakt med beløpsgrenser, forsvinner hovedargumentet for å blokkere. Norges Bank skriver i en fin gjennomgang at det som trengs, er at man kan verifisere brukere og agenter, kontrollere at agentene holder seg innenfor fullmaktene, og avklare ansvar når noe går galt. Dermed er dette et teknisk heller enn et konseptuelt problem, og tekniske problemer løser man, ganske enkelt.
Hva gjør banken når døren må åpnes?
I forrige innlegg argumenterte vi for at enshittification ikke forsvinner med agentene, men flytter seg til dem. En plattform som føler seg truet, kan stenge agentene ute, prøve å manipulere dem eller tvinge dem gjennom egne kanaler. Bankene har så langt valgt det første. Det andre og tredje alternativet er like fristende, og like kortsiktige. Vi ser minst fire mer bærekraftige alternativer:
- Banken som agentens foretrukne leverandør. Hvis agenten velger, må banken vinne agentens sammenligning. Det betyr maskinlesbare produkter, åpne og stabile API-er, tydelige vilkår og konkurransedyktige priser. Et pent grensesnitt og en god reklamefilm teller lite. Man konkurrerer om agentenes oppmerksomhet omtrent som man før konkurrerte om å komme høyt opp i Googles søkerangering (search engine optimization, eller SEO). AAO (agent attention optimization – du så det her først!) er en ærlig konkurranse, men den presser marginene.
- Banken som kundens agent. Banken kan lage agenten selv og forsøke å eie kundegrensesnittet. Det har noe for seg, fordi banken har tillit, data og regulatorisk legitimitet. Men vil kunden stole på en agent som er laget av banken, når den skal finne den beste renten? En agent som alltid anbefaler sin egen bank, er bare en chatbot med ambisjoner. Det er her spørsmålet vi stilte sist blir helt konkret: Hvem jobber agenten egentlig for?
- Banken som infrastruktur. Banken kan akseptere å bli en balanse, en konsesjon og en API, og tjene penger på volum, effektivitet og pålitelighet. Det er en legitim forretning, men en helt annen bedrift enn den mange banker er i dag. (Det er også den situasjonen som mange telefonselskaper, som Telenor, etter hvert har havnet i: Man tjener penger, men blir sittende i en ikke-differensierbar kostnadsspiral med en synkende børskurs.)
- Banken som tillitsgarantist. Det mest spennende alternativet er kanskje at banken tar posisjonen som den som verifiserer agenter, utsteder fullmakter, setter grenser og tar ansvar når noe går galt. Tillit er det bankene alltid har solgt. Spørsmålet er om de klarer å selge den til agenter, og ikke bare til mennesker. Dette ligner DNV-eksempelet fra forrige innlegg: Når verdien ligger i verifisering, blir agentene en forlengelse av forretningsmodellen, ikke en trussel. Jo flere agenter som trenger en pålitelig motpart, desto mer verdt er det å være den motparten.
Dette gjelder ikke bare banker
Vi har brukt banken som eksempel, men logikken gjelder for alle som tjener penger på å dominere et kundegrensesnitt: markedsplasser, sosiale nettverk, digitale reisebyråer, og forsikringsselskaper (en bransje som nå vil automatisere de agentene som er igjen.) Hvis forretningsmodellen din bygger på kundens oppmerksomhet, treghet eller manglende oversikt, bør du stille deg selv spørsmålet: Hva skjer når kunden får en tålmodig, rasjonell og lojal assistent som gjør jobben på sine vegne?
De tre spørsmålene fra forrige innlegg passer godt for bankene også. Henter dere verdien fra kundens oppmerksomhet og treghet, eller fra det dere faktisk leverer? Hvem orkestrerer verdinettverket når agenten står mellom dere og kunden, og risikerer dere å bli underleverandør? Og hvem jobber agenten for?
Å stenge døren kjøper litt tid. Spørsmålet er hva den brukes til.


Leave a Reply